

¿Qué sucede después de presentar el Capítulo 7?
La mayoría de las personas que presentan una solicitud Bancarrota del Capítulo 7 Tienen pocos activos y califican para la condonación de la mayor parte de sus deudas no garantizadas. Las deudas no garantizadas que pueden calificar para ser exoneradas incluyen facturas médicas y tarjetas de crédito. Tener pocos activos y una deuda que cumpla con los requisitos puede facilitar mucho el proceso. Tenga en cuenta que existen requisitos específicos que debe cumplir para completar su caso de bancarrota con éxito.
Al principio, compartirá sus inquietudes y discutirá su situación con su abogado de bancarrota, quien revisará los asuntos legales y las soluciones para sus finanzas. Presentará la documentación necesaria para que se cree una petición para su caso. Es obligatorio completar la asesoría crediticia al momento de la presentación, pero si aún no la ha completado, un experto legal puede recomendarle una agencia autorizada para comenzar la asesoría.
Una vez completada su solicitud de quiebra, revisará y firmará los documentos para que puedan presentarse ante el tribunal de quiebras. Tómese el tiempo para revisarlos cuidadosamente y asegurarse de que la información sea veraz y correcta. La tarifa para declararse en quiebra podría cobrarse en este momento.
Cuando se presenta su caso, se notifica a sus acreedores sobre el procedimiento y, aproximadamente un mes después, se programa una reunión con ellos y el síndico. Si bien los acreedores no suelen asistir, se le harán preguntas sobre sus finanzas bajo juramento. El síndico elabora un informe que detalla sus conclusiones sobre su situación después de la reunión. Los acreedores tienen aproximadamente 60 días para presentar objeciones, aunque esto es poco frecuente. Si no se presentan objeciones, su caso podría concluir con la liquidación de sus deudas.
Después de presentar su caso, se le pedirá que complete un curso de administración financiera para recibir la condonación de sus deudas.
Contáctenos para una consulta de bancarrota gratuita
Qué esperar al declararse en bancarrota según el Capítulo 7
Cuando se considera Bancarrota del Capítulo 7 Muchos deudores experimentan ansiedad por el proceso.
Echemos un vistazo al proceso para los deudores que presentan una quiebra según el Capítulo 7:
Paso #1 Reúnase con su abogado de bancarrota para hablar sobre su situación financiera. Lleve una lista de sus acreedores, facturas, registros de ingresos e informe crediticio. En la reunión, el abogado de bancarrota le ayudará a determinar el monto de sus deudas, sus ingresos y qué deudas puede o no liquidar durante la bancarrota.
Paso #2 El deudor que decide declararse en bancarrota debe tomar un curso de asesoría crediticia, que probablemente pueda realizarse en línea. Este curso es obligatorio para todos los deudores que se declaran en bancarrota.
Paso #3 El abogado de bancarrotas presentará la solicitud de bancarrota del deudor ante el tribunal. La solicitud incluirá toda la información que usted recopiló y proporcionó a su abogado: nombres de los acreedores, montos de la deuda, ingresos, etc.
Paso #4 El deudor asistirá a una reunión con su abogado de bancarrota, el síndico de la bancarrota y quizás algunos de sus acreedores. Esta NO es una reunión donde los acreedores lo confrontarán ni nada por el estilo. Simplemente le harán preguntas básicas sobre su capacidad de pago.
Paso #5 El deudor debe asistir a un curso de gestión financiera donde aprenderá a administrar su dinero. La asistencia a este curso es obligatoria.
Paso #6 – El deudor recibirá una liberación de sus deudas y comenzará un nuevo comienzo financiero.
¿Tiene más preguntas sobre el proceso de bancarrota del Capítulo 7?
Si tiene alguna pregunta sobre el proceso de bancarrota del capítulo 7 o desea programar una consulta gratuita, no dude en llamarnos o enviarnos sus preguntas. aquí.
Qué esperar en una bancarrota empresarial del Capítulo 7
Cuando una empresa decide que ya no puede pagar sus deudas y debe declararse en quiebra, el proceso es diferente a si se tratara de un individuo.
A continuación, te explicamos lo que tienes que saber:
- Una vez que decida colocar su negocio en Bancarrota del Capítulo 7, estás decidiendo que el negocio ya no existirá.
- Deberá declarar todos los activos y pasivos de la empresa al presentar la solicitud de quiebra. Aunque la empresa esté en liquidación, la lista de activos y pasivos debe ser precisa.
- En un plazo de uno o dos días tras la presentación de la quiebra del Capítulo 7 para su empresa, se le asignará un síndico concursal. Es responsabilidad del síndico concursal asegurarse de que se pague a los acreedores, si es posible, utilizando los activos de la empresa.
- El propietario del negocio es responsable de entregar todos los bienes del negocio al síndico de la quiebra. Estos bienes incluyen equipo, mobiliario, vehículos, inventario y cuentas por cobrar. El síndico de la quiebra devolverá los bienes correspondientes a los acreedores con garantía y liquidará otros activos para que se pueda pagar a los acreedores prioritarios y, de ser posible, a los acreedores no con garantía.
- La liquidación de los activos de una empresa en quiebra puede tardar semanas o incluso meses. El síndico de la quiebra se encarga de subastar los activos valiosos y distribuir el producto entre el patrimonio administrativo, los acreedores prioritarios y los acreedores no garantizados. Incluso si no hay suficiente dinero para pagar a los acreedores, la empresa no recibirá la condonación de sus deudas. La empresa simplemente dejará de existir por haber sido liquidada en quiebra. Sin embargo, si el propietario de la empresa garantizó personalmente las deudas, su patrimonio personal podría estar en riesgo si los acreedores impagos deciden reclamarle el pago.
Lo que quizás no sepa sobre el Capítulo 7 de bancarrota
La bancarrota a veces puede ser complicada, pero puede ser aún más desafiante cuando no se entiende claramente el proceso debido a mitos, conceptos erróneos o información falsa que no es cierta. Bancarrota del Capítulo 7 Puede ayudarle a obtener el nuevo comienzo que está buscando, pero también ayuda a obtener detalles precisos para ayudarlo a tomar una decisión informada para que su situación financiera tenga un resultado positivo.
Muchas personas que completan el proceso de bancarrota obtienen crédito más rápido de lo que la mayoría cree, lo que les da la ventaja de reconstruir su crédito más rápidamente. Si está casado, es posible que su cónyuge no necesite declararse en bancarrota, especialmente si uno de ellos tiene una deuda abrumadora. La condonación de deudas calificadas generalmente se otorga en un plazo de aproximadamente seis meses. Si bien algunas personas optan por declararse en bancarrota por su cuenta, a menudo no se recomienda debido a la complejidad del proceso. Trabajar con un abogado especializado en bancarrotas con experiencia suele ser fundamental para garantizar que los procedimientos se sigan correctamente, lo que aumenta considerablemente las posibilidades de obtener una condonación de deudas exitosa.
El Capítulo 7 de bancarrota es una buena opción para quienes tienen activos limitados. Un síndico de bancarrota puede utilizar activos calificados para satisfacer a los acreedores, pero en la mayoría de los casos, el tribunal concede la condonación de la deuda pendiente. Si la mayor parte de su deuda incluye... facturas médicas , deuda de tarjeta de crédito u otra deuda no garantizada, es probable que califique. A Durante este tiempo, Se utiliza para determinar la elegibilidad para la presentación del Capítulo 7, lo que incluye la revisión de los ingresos y gastos del hogar. Ciertos tipos de deudas podrían no calificar para la condonación, como la manutención infantil y ciertas... deudas tributarias El Capítulo 7 ofrece una amplia gama de exenciones que permiten a muchos de quienes lo presentan conservar sus bienes personales.
http://www.morriscountybankruptcylawyer.com
Solicite una consulta de bancarrota gratuita
Rompa el ciclo de pobreza y deuda con la bancarrota del Capítulo 7
¿Necesita declararse en bancarrota bajo el Capítulo 7? No está solo.
 La Oficina del Censo de EE. UU. ha determinado que, durante los últimos cinco años, el ingreso promedio de los hogares estadounidenses se mantuvo en poco más de $46,000. Sin embargo, millones de familias en todo el país no solo se encuentran por debajo del ingreso medio, sino que también se encuentran por debajo del umbral de pobreza. Las estadísticas indican que casi 39 millones de familias (entre el 13% y el 17% de la población) viven por debajo del umbral de pobreza. Sorprendentemente, más del 40% de la población se considerará por debajo del umbral de pobreza a lo largo de su vida.
Entonces, ¿qué tiene esto que ver con la deuda y la bancarrota del Capítulo 7?
La pobreza ya es bastante mala, pero cuando además sufres de demasiadas deudas, puede parecer casi imposible mejorar no solo tu crédito, sino también tu situación financiera en general. Si vives al día, priorizar el pago de tus deudas suele ser una decisión imposible, ya que tus finanzas están obligadas a cubrir tus necesidades. Sin embargo, hay esperanza para muchas familias que luchan por hacer ambas cosas a la vez.
Presentar una solicitud de Bancarrota del Capítulo 7 Es una forma de brindar a las familias la oportunidad que necesitan para comenzar de nuevo financieramente, aliviándose así de una enorme carga de deuda. Declararse en bancarrota bajo el Capítulo 7 le permite eliminar sus deudas no garantizadas, como las facturas de tarjetas de crédito. facturas médicas y otras obligaciones crediticias. Además, la bancarrota del Capítulo 7 le permite conservar su casa y su auto (hasta un cierto monto de exención federal), por lo que no tendrá que vender su residencia solo para pagar sus deudas.
Entonces, ¿cómo sabe si necesita declararse en quiebra según el Capítulo 7?
Sencillo: si ha reunido sus deudas y ha determinado que no hay forma de poder saldarlas en siete a diez años, entonces quizá quiera considerar declararse en quiebra.
¿Por qué la cifra de siete a diez años?
Simple: ese es el tiempo que una bancarrota del Capítulo 7 permanecerá en su historial crediticio. Si sus deudas persisten, vale la pena programar una cita con su abogado de bancarrota local. Si ha estado viviendo con tarjetas de crédito o recurre constantemente a préstamos rápidos para llegar a fin de mes, es hora de romper el ciclo de pobreza y deudas excesivas. Contacte a un abogado local. Hoy mismo, para enfrentar la montaña de deudas con la que has estado luchando durante tanto tiempo. Después de todo, ¿acaso tú y tu familia no merecen la oportunidad de reorganizar sus finanzas?
Redención en bancarrota del Capítulo 7
 In Bancarrota del Capítulo 7 Un deudor puede tener la oportunidad de rescatar algunos bienes personales. La redención no es una reafirmación, pero es similar en el sentido de que el deudor conserva los bienes garantizados en caso de quiebra.
Analicemos con más detalle la redención en el Capítulo 7 de bancarrota:
¿Qué es la redención?
La redención es cuando un deudor en bancarrota liquida la parte garantizada de un préstamo para no solo reducir sus pagos mensuales de deuda, sino también el saldo del préstamo y conservar la propiedad. Cuando un deudor redime bienes personales en bancarrota, NO está reafirmando la deuda. Solo está liquidando la parte garantizada de la deuda. Por ejemplo, si un deudor en bancarrota quisiera redimir un vehículo valuado en $10,000 y tenía un préstamo de $18,000, podría usar la redención. Mediante la redención, el deudor en bancarrota podría pagar al prestamista $10,000 en efectivo y conservar la propiedad. Dado que el préstamo de $18,000 solo está garantizado hasta $10,000, el saldo restante de $8,000 se consideraría deuda no garantizada y podría ser cancelado dependiendo de los detalles del caso de bancarrota.
¿Qué tipos de propiedad se pueden rescatar?
Un deudor en bancarrota solo puede rescatar bienes personales. Esto incluye automóviles, electrodomésticos y cualquier otro objeto de uso doméstico. Los bienes inmuebles no se consideran bienes personales, por lo que no pueden rescatarse en bancarrota. Sin embargo, existen otras maneras de conservar bienes inmuebles cuando una hipoteca no está completamente garantizada por el valor de la propiedad. Los bienes comerciales no pueden rescatarse en bancarrota bajo el Capítulo 7. Por ejemplo, si bien un deudor en bancarrota puede rescatar una computadora personal, no puede rescatar una computadora utilizada principalmente para fines comerciales.
¿Cómo puede un deudor utilizar la redención?
Un deudor puede colaborar con su abogado especializado en bancarrotas para rescatar sus bienes o presentar una solicitud de rescate ante el tribunal de bancarrotas. Algunos acreedores son más receptivos al rescate que otros, por lo que el deudor deberá decidir cuál es la mejor opción. El deudor en bancarrota también necesitará efectivo o un préstamo para rescatar algunos tipos de bienes. Para la mayoría de los deudores, reunir miles de dólares para rescatar sus bienes personales es difícil. Pero si el deudor planifica con cuidado, puede rescatar sus activos más importantes en bancarrota sin causar dificultades financieras adicionales.
¿Cuáles son las alternativas al canje?
La redención es solo una forma de conservar los bienes personales; también existe la reafirmación y la entrega voluntaria de los mismos. Cada deudor en quiebra debe decidir si vale la pena conservar los bienes al evaluar sus opciones. Con la redención, se libera de futuros pagos de deudas si puede pagar en efectivo, mientras que la reafirmación lo obliga a pagar las deudas posteriores a la quiebra que, de otro modo, podrían ser liquidadas.
¿Cuál es el proceso del Capítulo 7 de bancarrota?
- Después de que el deudor entrega toda la documentación solicitada a su abogado de bancarrota, se presenta la solicitud de bancarrota ante el tribunal de bancarrota. La solicitud de bancarrota generalmente tiene entre 45 y 50 páginas, pero puede ser más corta si se presenta una "bancarrota de emergencia", que se utiliza cuando se necesita una bancarrota rápida para detener una ejecución hipotecaria inminente, un embargo de salario, etc. Finalmente, se debe completar toda la documentación.
- Una vez recibida la solicitud de quiebra, el síndico la revisará. Si contiene errores, el caso podría ser desestimado. Los errores podrían incluir no seguir el curso del deudor o declarar incorrectamente sus ingresos o gastos, entre otros. Por eso es importante trabajar con un abogado especializado en quiebras para su solicitud.
- Una vez procesada su documentación, el tribunal de quiebras enviará a cada acreedor una notificación de quiebra. Recuerde que debe incluir a todos los acreedores en su solicitud. Todos deben estar incluidos en la quiebra. Se notificará a todos los acreedores sobre su declaración de quiebra.
- Después de unos 30 días, se programa una reunión de acreedores. Esto significa que se reunirá con sus acreedores, el síndico y el abogado de bancarrota para hablar sobre su caso. No se preocupe, no es un interrogatorio.
- Si no tiene activos que puedan liquidarse para pagar a los acreedores y ningún acreedor ha impugnado su quiebra, el síndico de quiebras cancelará todas las deudas liquidables y su caso se cerrará/descargará.
Si no tiene bienes ni acreedores que impugnen su quiebra, su caso probablemente se resolverá en unos 60 días. Por otro lado, si tiene bienes o un acreedor impugna el caso, el proceso de quiebra podría durar más de 90 días.
Solicite una consulta de bancarrota gratuita hoy.
El proceso de revisión del fideicomisario en el Capítulo 7 de bancarrota
Bancarrota del Capítulo 7 Los casos son supervisados por un síndico, quien se encarga de examinar y liquidar los activos para pagar a los acreedores. Es importante que el deudor en bancarrota comprenda exactamente cómo funciona este proceso para que pueda tomar las medidas necesarias para que el proceso sea más fluido.
Veamos con más detalle el proceso de revisión del síndico de quiebras:
Revisión de la petición
El síndico revisará la solicitud de quiebra. Se asegurará de que se complete correctamente y examinará los activos y pasivos enumerados. Es responsabilidad del deudor asegurarse de haber enumerado todos sus activos y deudas en su solicitud de quiebra y de que los formularios estén correctos. Si hay algún error evidente, el caso podría ser desestimado.
Reunión de acreedores
En la junta de acreedores, el síndico examinará nuevamente la solicitud de quiebra y la confirmará con la información del deudor. Si el deudor ha cometido un error, ha olvidado incluir información o necesita hacer algún cambio, puede mencionarlo en esta junta. Sin embargo, es recomendable informar los cambios y errores al abogado de quiebras antes de asistir a la junta de acreedores para que los cambios se puedan realizar rápidamente. Es importante tener en cuenta que la junta de acreedores suele ser un proceso rápido, que solo toma unos minutos.
Examen de exenciones
El síndico examinará los activos del caso y determinará la cantidad de bienes no exentos. Si no existen bienes no exentos en el caso de quiebra, el síndico presentará un "Aviso de No Existente de Activos" y resolverá el caso. Sin embargo, los acreedores y el síndico pueden impugnar las exenciones de la quiebra. Por ejemplo, si un deudor declara un vehículo exento y el síndico no está de acuerdo, este puede impugnar la exención.
Si existen activos no exentos, el síndico puede liquidar la propiedad y pagar a los acreedores. Sin embargo, antes de pagar a los acreedores, el síndico deduce sus gastos administrativos del producto de la venta. En ocasiones, tras realizar cálculos, el síndico concluye que la propiedad no tiene el valor suficiente para justificar su liquidación. En este caso, el síndico abandonará la propiedad y la devolverá al deudor concursal.
Es importante tener en cuenta que los deudores pro se a veces pasan por alto valiosas exenciones de quiebra. El síndico de la quiebra no informará al deudor sobre la exención de quiebra que ha pasado por alto.
Activos ocultos no cotizados
En ocasiones, el síndico de la quiebra descubre bienes no declarados. En este caso, el deudor se ve obligado a entregarle los bienes. En ocasiones, la omisión de declarar bienes se debe a un descuido o a que el deudor recibió bienes después de la solicitud. En el caso de ciertos bienes, como un acuerdo judicial, el deudor debe declararlos si estuvo involucrado en un litigio antes de declararse en quiebra o si sabía que podría haber un acuerdo.
¿Qué sucede cuando no puede pagar las tarifas de presentación del Capítulo 7 de bancarrota?
Una razón por la cual muchos deudores pueden no haber iniciado el proceso de presentación de
Bancarrota del Capítulo 7 Es su incapacidad para pagar las tasas de presentación. Es posible que pueda obtener una exención si cumple con los requisitos necesarios en su estado.
Por ejemplo, si desea solicitar protección en Texas, su familia...
El tamaño y los ingresos mensuales pueden tener que estar por debajo del nivel de pobreza establecido por
El Estado. En este caso, debe estar por debajo del 150% de la línea de pobreza.
Dependiendo del tamaño del hogar (es decir, cuántas personas viven en él) y de sus ingresos mensuales, podría ser elegible. El deudor también podría tener que demostrar que no podrá realizar pagos a plazos. Para obtener la exención de las tasas de presentación, se presenta una moción ante el tribunal junto con la solicitud.
Si la moción se presenta y es rechazada, el deudor deberá realizar pagos a plazos. En el estado de Texas, se le pueden conceder cuatro pagos a plazos. Cada pago se distribuye a lo largo de la presentación. Si el deudor no realiza los pagos correspondientes, su caso podría ser desestimado sin que se le exoneren las deudas.
Los deudores que consideren que podrían calificar para una exención de las tasas de presentación deberían consultar sus circunstancias personales con un abogado especializado en bancarrotas. Es posible llegar a un acuerdo que les ayude a pagar las tasas puntualmente.
Referencia:
http://www.txbankruptcyblog.com/2014/02/articles/debt-relief/filing-a-fee-waiver-in-a-chapter-7-case/
Posibles peligros de declararse en bancarrota por su cuenta (Capítulo 7) – Abogado de bancarrotas
Los deudores exploran la opción de presentar una demanda Bancarrota del Capítulo 7 Quienes presentan su solicitud por su cuenta, sin un abogado (pro se), pueden encontrarse con algunas sorpresas si desconocen en qué se están metiendo. Si bien es cierto que existe la opción de presentar la solicitud por cuenta propia, a menudo no se recomienda a los deudores hacerlo por diversas razones. El código de bancarrotas está repleto de normas y regulaciones complejas que un abogado con experiencia en bancarrotas practica y aplica con regularidad. Además, muchos deudores que intentan presentar la solicitud por su cuenta finalmente fracasan.
Los deudores se encuentran ante una serie de dificultades a la hora de representarse a sí mismos en un tribunal de quiebras.
Los siguientes puntos detallan algunos problemas comunes:
- Los deudores a menudo optan por declararse en quiebra, pero resulta ser el capítulo equivocado. Esto puede ocurrir cuando el deudor no se tomó el tiempo de revisar sus opciones a fondo o no se dio cuenta de que existen varios capítulos de bancarrota con diferentes propósitos. A veces, presentar el capítulo equivocado podría llevar al deudor a perder sus bienes o a no obtener la condonación de deudas.
- La documentación relacionada con la presentación es inexacta o faltan documentos.
o no se completó correctamente. Quizás tenga una idea del capítulo que desea presentar, pero la petición, los anexos y la documentación relacionada deben completarse en su totalidad antes de que el tribunal considere revisarlos. Si le faltan documentos, su caso podría ser desestimado antes de su revisión. - No entender las exenciones de propiedad. Tal exenciones le ayudan a conservar y proteger activos y bienes personales, pero funcionan de manera diferente según el capítulo que presente y varían según el estado.
niveles federales. También debe indicar los valores de las propiedades con precisión o corre el riesgo de perderlas. - Asesoría crediticia y gestión financiera: sin comprender sus diferencias. Cada uno es diferente del otro, aunque ambos son necesarios en cualquier capítulo de bancarrota que decida declarar. Es posible que no se condone la deuda si no se completa cada uno de los pasos.
¿Por qué necesita un abogado al declararse en bancarrota según el Capítulo 7?
 Puede ser tentador declararse en bancarrota sin un abogado para evitar honorarios legales. Pero podría terminar con estrés innecesario y dedicar demasiado tiempo a su caso si lo hace solo. Si está considerando declararse en bancarrota... Bancarrota del Capítulo 7Es importante hablar con un abogado lo antes posible. Con amplia experiencia ayudando a clientes a navegar el proceso de bancarrota, Allmand Law puede ayudarle. Llámenos hoy al 214-884-4020.
Cómo asegurarse de presentar los documentos legales correctos del Capítulo 7
Presentar una declaración de quiebra bajo el Capítulo 7 requiere mucho papeleo. Si los documentos legales no se redactan ni se completan con precisión, su caso podría ser rechazado o desestimado. Muchos deudores que se representan a sí mismos no completan toda la documentación necesaria y terminan dedicando demasiado tiempo a revisar los documentos que presentan.
Aunque el secretario judicial ante el que presenta la documentación puede ayudarle a encontrar plantillas de documentos en línea, no puede ofrecerle asesoramiento legal. Tampoco puede completar la documentación por usted. Para asegurarse de que su solicitud esté completa, le recomendamos consultar con un abogado especializado en bancarrotas.
Asegúrese de proteger su propiedad
El Capítulo 7 de bancarrota es una liquidación de deudas que le permite deshacerse por completo de la mayor parte de sus deudas. Sin embargo, también requiere que venda o renuncie a algunos de sus bienes para pagar la deuda. Un abogado especializado en bancarrotas puede ayudarle a proteger algunos de sus bienes, como su casa o automóvil, al declararse en bancarrota. Si intenta declararse en bancarrota por su cuenta, podría perder bienes valiosos, como reliquias familiares.
Asistir a sus audiencias con usted, o incluso por usted
Al declararse en bancarrota bajo el Capítulo 7, debe asistir a varias audiencias. En muchos casos, su abogado puede asistir en su nombre. Sin embargo, deberá asistir a una reunión de acreedores junto con su abogado. Si intenta declararse en bancarrota bajo el Capítulo 7 solo, podría enfrentarse a los acreedores y responder preguntas del síndico sin conocimiento de la ley. Un abogado puede ayudarle al declararse en bancarrota bajo el Capítulo 7. Debe estar completamente preparado para las preguntas sobre sus deudas, ingresos, gastos y bienes.
Enfrentando las acciones adversarias contigo
Al tratar con acreedores después de declararse en bancarrota bajo el Capítulo 7, podría enfrentar demandas contenciosas. Estas podrían impugnar la condonación de su deuda o acusarlo de fraude. Es importante contar con un abogado experto en la reunión de acreedores y otras audiencias para enfrentar cualquier demanda contenciosa que se presente. De lo contrario, es posible que no pueda condonar toda su deuda o que no pueda defenderse de acusaciones de deshonestidad.
Cumplimiento de los plazos al presentar el Capítulo 7
Todos los procedimientos legales implican plazos y plazos estrictos. Debe establecer su residencia dentro del distrito de bancarrota antes de presentar la solicitud, presentar comprobantes de deuda dentro de un plazo determinado y presentar los documentos legales dentro de ciertos límites de tiempo. Las declaraciones de ingresos actuales y la prueba de recursos deben completarse a tiempo. Es importante cumplir con todos los plazos judiciales y comprender cómo los plazos de la bancarrota afectan su caso.
Un abogado puede ayudarle a evitar dificultades al declararse en bancarrota bajo el Capítulo 7
Las dificultades financieras pueden ser embarazosas, pero no debería intentar manejar la situación solo. Un abogado especializado en bancarrotas puede ayudarle a navegar el sistema y administrar sus finanzas con discreción. Si está considerando declararse en bancarrota bajo el Capítulo 7, comuníquese con Allmand Law al 214-884-4020.
Superar la reunión de acreedores en el Capítulo 7 de bancarrota
Una reunión importante durante Bancarrota del Capítulo 7 El procedimiento incluye la reunión 341, también conocida como junta de acreedores o junta de síndicos. Siempre que proporcione información honesta y precisa sobre sus finanzas, no debería haber problema. Algunos deudores suelen ponerse nerviosos por la reunión, pero contar con representación legal experimentada puede ayudarle a tener una idea general de qué esperar. La buena noticia es que el proceso puede no ser tan difícil como cree, pero hay algunas cosas que puede hacer para facilitarlo.
- Su abogado estará con usted durante la reunión.Es posible que no te enfrentes a un juez, pero es más probable que te reúnas con el fiscal de Estados Unidos.
Síndico que garantiza que tanto el deudor como el acreedor tengan una oportunidad justa. - Intente relajarse, ser cortés y tranquilo al responder preguntas.Tómese el tiempo para escuchar lo que le preguntan antes de responder. Tenga esto en cuenta, ya que la mayoría de las preguntas que se les hacen a los deudores son similares, pero pueden ajustarse un poco para adaptarse a su situación.
- Intente evitar proporcionar información innecesaria que no se le solicitaEn resumen, evite divagar; simplemente responda las preguntas según su leal saber y entender, sin dar una respuesta extensa. Algunas personas nerviosas pueden sentir la necesidad de proporcionar información adicional para justificar su respuesta, aunque esto pueda hacerlo parecer culpable.
- Simplemente diga la verdad; simple y llanamente.Su testimonio se registra bajo juramento. Si proporciona información falsa, incompleta o es deshonesto sobre su situación, podría ser acusado de fraude de bancarrota.
Referencia:
http://www.txbankruptcyblog.com/2013/10/articles/chapter-7-bankruptcy/answering-chapter-7-trustee-questions-at-the-341-meeting/
Contacte con un abogado especializado en bancarrotas.
Lo que debe saber sobre la reunión de acreedores en el Capítulo 7 de bancarrota
 In Bancarrota del Capítulo 7 Se celebra una junta de acreedores, a la que el deudor debe asistir obligatoriamente. Es una audiencia breve que permite a los acreedores obtener información sobre la situación financiera del deudor. Esta reunión también se conoce como audiencia 341.
La reunión de acreedores permite al síndico y a los acreedores revisar su situación financiera y formular preguntas sobre su solicitud. La reunión también verifica la información presentada en su solicitud de quiebra. Los deudores deben tener en cuenta que están bajo juramento cuando se les hacen preguntas sobre su situación; deben responderlas según su leal saber y entender. Las preguntas que se formulen ayudan a determinar la exactitud de su solicitud.
En la mayoría de los casos, es posible que un juez no esté presente a menos que se reafirme una deuda o se impugne una condonación. La reunión será dirigida por el síndico de la quiebra. Los acreedores mencionados en los documentos de la quiebra están invitados a asistir, pero muchos optan por no hacerlo debido a un horario limitado. En algunos casos, un acreedor puede estar presente si sospecha de fraude o si el deudor oculta bienes.
La reunión dura aproximadamente una hora y el síndico designado para su caso lo interrogará bajo juramento. Este proceso es bastante sencillo, ya que verifica la información presentada ante el tribunal (su solicitud de quiebra). También podría ser interrogado sobre sus bienes. Durante este tiempo, los acreedores presentes pueden hacerle preguntas. En la mayoría de los casos, el síndico dará por concluida la audiencia si no se necesita información adicional, lo que le permitirá obtener su liberación al cumplir con los requisitos necesarios.
Llame a nuestro abogado de bancarrotas hoy.
5 preguntas frecuentes sobre el Capítulo 7 de bancarrota
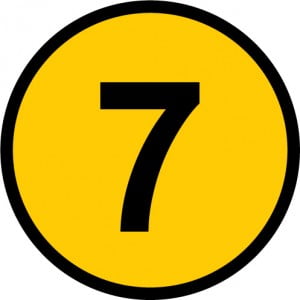
Cómo entender la Bancarrota del Capítulo 7 Puede ayudarle a tomar una decisión informada sobre si declararse en bancarrota es la mejor opción para su situación. Obtener respuestas a sus preguntas sobre el proceso puede ser un factor importante para decidir cómo proceder con sus finanzas. Es una oportunidad para conocer los hechos y aclarar malentendidos sobre el funcionamiento del proceso. Si bien las siguientes preguntas pueden ayudarle a comprender los detalles básicos, hablar con un abogado especializado en bancarrotas con experiencia le ayudará a comprender otros aspectos del proceso.
- ¿Qué es la bancarrota del Capítulo 7? El Capítulo 7 ayuda a eliminar o extinguir deudas, brindando a los deudores un nuevo comienzo. La mayoría de quienes se acogen a este capítulo pueden conservar sus bienes personales mediante exenciones. El proceso también puede ayudar a los deudores a liquidar activos para pagar a sus acreedores.
- ¿Es cierto que es más difícil calificar para el Capítulo 7 de bancarrota? En 2005, se revisaron las leyes de quiebra para mejorar el proceso tanto para deudores como para acreedores. Si bien los criterios de elegibilidad incluyen diferentes factores, los deudores pueden determinar fácilmente si cumplen los requisitos revisando su situación con un experto en quiebras.
- ¿Puede el proceso eliminar toda mi deuda? La mayoría de los tipos de deudas no garantizadas se pueden eliminar, pero ciertas deudas, como la manutención infantil atrasada, préstamos estudiantiles y ciertos ingresos deuda tributaria no son elegibles para la descarga.
- ¿Puedo conservar mi casa en caso de bancarrota del Capítulo 7? La mayoría de los deudores pueden conservar su vivienda, incluido el valor neto de la misma, a través de exenciones estatales y federales.
- ¿Tengo que renunciar a mis bienes personales para pagar a los acreedores si no soy propietario de una vivienda? El Capítulo 7 incluye varias exenciones que protegen de los acreedores bienes como joyas, fondos de jubilación y enseres domésticos. En muchos casos, los deudores conservan sus bienes personales gracias a la amplia gama de exenciones disponibles.
Referencia: https://www.nolo.com/legal-encyclopedia/chapter-7-bankruptcy-faq-32407.html
Llamar para hablar sobre consulta de bancarrota
Preguntas más frecuentes sobre el Capítulo 7 de bancarrota
Bancarrota del Capítulo 7 Puede que sea el capítulo más común, pero es común tener preguntas sobre el proceso si se considera una solución para manejar una deuda abrumadora. Hablar con un abogado especializado en bancarrotas puede ayudarle a determinar si el proceso es adecuado para usted.
Los consumidores que están considerando el Capítulo 7 suelen plantear las siguientes preguntas:
¿Qué es el Capítulo 7?
Es una bancarrota personal que permite a los consumidores eliminar o exonerar deudas calificadas. Suelen solicitarla quienes tienen pocos o ningún activo. También conocida como liquidación, los consumidores con activos no exentos pueden usar el dinero para pagar a sus acreedores.
¿Qué se considera un activo no exento?
Al declararse en bancarrota, existen exenciones que permiten conservar ciertos activos, lo que significa que los acreedores no pueden embargarlos como forma de pago. Cada estado tiene exenciones específicas para el Capítulo 7 que permiten a los consumidores conservar su vivienda, vehículo y otras pertenencias personales.
¿Qué es la prueba de medios?
El Durante este tiempo, Ayuda a determinar si califica o no para el Capítulo 7. La prueba básicamente analiza su situación financiera, incluyendo sus ingresos y el tamaño de su familia. La información ayuda a comprender sus gastos mensuales, sus ingresos disponibles (fondos restantes después de cubrir los gastos necesarios) y la probabilidad de que sus ingresos igualen o superen la mediana de su estado. Si supera la mediana, podría calificar para... Bancarrota del Capítulo 13 .
¿Qué deuda es elegible para la condonación en el Capítulo 7?
Deudas sin garantía, como deudas de tarjetas de crédito y facturas médicas; estas deudas no tienen bienes vinculados. Existen diferentes tipos de deudas que pueden ser condonadas, pero ciertas deudas, como préstamos estudiantiles, pensión alimenticia y manutención infantil, no son condonables.
¿Por qué se recomienda trabajar con un abogado de bancarrotas?
Si bien tiene la opción de declararse en bancarrota de forma independiente, el código de bancarrota es complejo para quienes no están familiarizados con el sistema. Contratar un asesor legal garantiza que se cumplan las leyes de bancarrota al pie de la letra y reduce la posibilidad de que su caso sea desestimado sin la condonación de la deuda.
¿Está considerando declararse en bancarrota bajo el Capítulo 7? Veamos si la bancarrota es la opción adecuada para usted.
Si está considerando declararse en bancarrota bajo el Capítulo 7, pero no está seguro de si es adecuado para usted, infórmenos. Puede llamarnos o completar nuestro formulario. formulario de contacto Para programar una consulta gratuita. Siempre estamos aquí para ayudarte.
Los cinco mayores mitos sobre el Capítulo 7 de bancarrota
 Parece que todo el mundo tiene una opinión sobre Bancarrota del Capítulo 7 Y están más que dispuestos a compartirlo contigo. Desde afirmaciones desgarradoras de que perderás tu casa hasta declaraciones aterradoras sobre la mancha que dejará en tu historial crediticio para siempre, es innegable que estas opiniones crean un aura de miedo, incertidumbre y estrés con respecto a declararte en bancarrota bajo el Capítulo 7.
Afortunadamente, muchas de estas opiniones negativas son mitos flagrantes y, si usted las acepta, podrían estar costándole la oportunidad de obtener el alivio de la deuda que necesita.
Los cinco mayores mitos sobre la bancarrota del Capítulo 7:
Perderás tu casa/coche. Este es quizás uno de los mayores mitos sobre la bancarrota del Capítulo 7, y nada más lejos de la realidad. Bajo las nuevas leyes de bancarrota, puede conservar su casa (y posiblemente su auto) si solo vale cierta cantidad (este límite es bastante generoso). Si posee una casa importante, podría valer la pena considerar la bancarrota del Capítulo 13 o del Capítulo 11 para conservar más bienes.
Sus fondos de jubilación se vaciarán. Ciertos activos de jubilación están exentos de ser utilizados para pagar deudas, incluyendo su plan 401(k) y cualquier cuenta IRA. Sin embargo, hay una excepción a esta regla: si recientemente ha retirado dinero de sus fondos de jubilación para intentar pagar sus deudas, los tribunales de quiebras pueden utilizar estos fondos para satisfacer las demandas de sus acreedores.
Su crédito nunca se recuperará. Tras declararse en bancarrota bajo el Capítulo 7 (o cualquier otro tipo), la bancarrota desaparecerá de su informe crediticio después de siete a diez años. Sin embargo, eso no significa que nunca podrá obtener un préstamo; de hecho, descubrirá que las compañías de tarjetas de crédito y los prestamistas alternativos están más que dispuestos a colaborar con usted después de un par de años de responsabilidad financiera.
Tienes que calificar para presentar la solicitud. Antes de los cambios en la ley de bancarrotas de 2005, era mucho más difícil calificar para una bancarrota del Capítulo 7. Sin embargo, gracias a una prueba de medios que incluye limitaciones de ingresos y responsabilidad, es mucho más fácil para las personas lograr que sus peticiones sean aprobadas por los tribunales de bancarrotas.
Solo puedes presentar tu solicitud una vez. Si bien es cierto que las leyes de bancarrota han limitado el número de veces que se puede presentar una solicitud, esto no significa que no se pueda presentar más de una vez. Se puede presentar una nueva solicitud de bancarrota del Capítulo 7 durante un mínimo de ocho años después de su última solicitud de bancarrota del Capítulo 7.
No permita que los cinco mitos más grandes sobre la bancarrota del Capítulo 7 le impidan obtener el alivio que necesita.
Conceptos erróneos sobre el Capítulo 7 de bancarrota
Muchos consumidores y propietarios de pequeñas empresas que consideran Bancarrota del Capítulo 7 Las personas que buscan protección están confundidas sobre el proceso debido a muchos conceptos erróneos o información falsa. Si bien las leyes de bancarrota se actualizaron en 2005, aún existen
Parece haber una gran cantidad de malentendidos sobre quién puede declararse en bancarrota y si esto perjudica su reputación. Una de las maneras más efectivas de desmentir estos mitos es consultar con un experto en bancarrotas.
Conceptos erróneos sobre la quiebra:
- La bancarrota impedirá que me aprueben el crédito. Esto es falso. Puedes solicitar crédito y muchos prestamistas estarán dispuestos a colaborar contigo. Hay personas que han obtenido crédito para una vivienda, un vehículo, una tarjeta de crédito y más, en cuestión de semanas o meses tras la finalización de su caso de bancarrota.
- Puede elegir qué acreedores desea incluir en su petición cuando la presente. Esto es falso. La bancarrota está diseñada para tratar de manera justa a todos los involucrados en el proceso, incluyendo deudores y acreedores. Si no lo está...
Ser honesto acerca de a quién le debes esto puede considerarse una forma de fraude. - Si se declara en bancarrota según el Capítulo 7, perderá su casa. En la mayoría de los casos, esto es falso. Cada estado cuenta con exenciones de vivienda familiar que pueden ayudarle a proteger su vivienda, incluido el valor líquido.
- La deuda tributaria no puede ser cancelada. Si su deuda cumple con los requisitos es posible eliminarla,
bajo circunstancias específicas. - Si está desempleado no puede declararse en quiebra. Esto es falso. Hay requisitos que debes cumplir para presentar una solicitud, pero si estás desempleado, aún puedes cumplirlos. Existe asistencia legal disponible para quienes no puedan pagar las tasas de presentación.
- La bancarrota hará que su empleador lo despida o le hará más difícil conseguir empleo. A la mayoría de los empleadores no les preocupa su declaración de quiebra y no deberían tratarlo de manera diferente si la presenta.
¿Cuál es el papel del síndico de quiebras del Capítulo 7?
El tribunal designa un síndico de quiebras del Capítulo 7 para presidir cada Bancarrota del Capítulo 7El síndico no es completamente neutral. Aunque es designado por el tribunal, trabaja en nombre de los acreedores. Esto implica revisar su documentación para verificar que todo esté en orden, revertir transacciones recientes que puedan ser inválidas en el contexto de una quiebra y liquidar bienes que puedan liquidarse para pagar a sus acreedores.
Para obtener más información sobre la bancarrota del Capítulo 7 y cómo un abogado experimentado... Puede proteger sus intereses, póngase en contacto con nosotros. en Allmand Law Firm PLLC .
¿Cómo se le paga al síndico de quiebras del Capítulo 7?
El tribunal le asigna al síndico una pequeña comisión por examinar sus finanzas y demás documentación. El síndico también recibe un porcentaje de los activos que encuentre para liquidar. Esto incluye los bienes vendidos o transferidos antes de la quiebra. De esta manera, el síndico tiene un incentivo considerable para representar los intereses del acreedor. Sus intereses están alineados con los del acreedor, no con los del deudor.
Revisión de la petición de quiebra
Cuando declararse en quiebraEl síndico del Capítulo 7 revisa su documentación minuciosamente. Le solicitará que justifique cualquier reclamación con talones de pago, extractos bancarios, declaraciones de impuestos y una lista de todos sus activos y gastos. También necesitará saber qué deudas espera liquidar.
La función del fideicomisario es verificar sus reclamaciones. Si hay algo sospechoso, como una transacción reciente de un bien personal preciado a un ser querido por poco o ningún dinero, puede esperar que investiguen sobre esa transacción.
Investigando al deudor
Después de presentar su caso, deberá asistir a la 341 reunión de acreedoresEl síndico del Capítulo 7 preside la reunión. Cuando su documentación está en regla, esta reunión generalmente no dura mucho. Los acreedores pueden hacerle preguntas durante estas reuniones si creen que está ocultando bienes. Generalmente, no se presentan. El síndico le hace preguntas pertinentes sobre su documentación y la reunión suele terminar en 30 minutos.
Encontrar activos para liquidar
Además de revisar su documentación e investigarlo, el síndico del Capítulo 7 revisa sus activos y liquida todos los que encuentra. Este dinero se entrega a sus acreedores y el síndico se queda con un porcentaje.
Capítulo 7, sin embargo, le permite exento o proteger ciertos bienes. El fideicomisario debe sortear esas exenciones para encontrar bienes que liquidar. Común exenciones Incluyen el valor líquido de la vivienda y el automóvil. Además, muchos estados, incluido Texas, permiten una exención comodín.
En Texas, los contribuyentes pueden elegir entre las exenciones de Texas y las protecciones federales, pero no pueden elegir ambas ni combinarlas.
La mayoría de los casos son de "sin activos", lo que significa que el síndico no encuentra nada que liquidar. En ciertos casos, el síndico puede impugnar la exoneración de un activo en particular. De ser así, el juez de quiebras tiene la última palabra sobre si el deudor puede exonerar el activo.
¿Cuáles son las ventajas de tener un abogado que gestione su bancarrota del Capítulo 7?
abogados de bancarrotas Nos dedicamos a ayudar a los deudores a liquidar sus deudas. Ayudamos con la presentación, la preparación de la documentación y la exención de sus activos más importantes. Si bien es perfectamente posible que una persona con experiencia se declare en bancarrota por su cuenta, al hacerlo, no trata directamente con nadie cuyos intereses coincidan con los suyos. De hecho, a menos que exista una disputa, el deudor ni siquiera tratará directamente con una parte neutral.
Los abogados de bancarrotas agilizan el proceso, garantizan que toda su documentación esté en orden y pueden asesorarlo sobre cómo proteger sus activos de la liquidación.
La ley de bancarrotas es complicada
Nuevamente, si bien nada impide que una persona astuta se declare en bancarrota, la ley de bancarrotas es compleja. Lo que se ahorra en dinero, se pierde en tiempo. Un abogado especializado en bancarrotas puede ayudar a agilizar el proceso para quienes se declaran bajo el Capítulo 7.
Póngase en contacto con un abogado de bancarrota hoy
Los abogados de bancarrotas de Dallas en Allmand Law PLLC Podemos ayudarle durante todo el proceso de bancarrota. Contáctenos hoy mismo. Podemos representar sus intereses ante el síndico de bancarrota del Capítulo 7 y sus acreedores.


