

Tres prácticas crediticias abusivas que los deudores deben evitar después de una quiebra
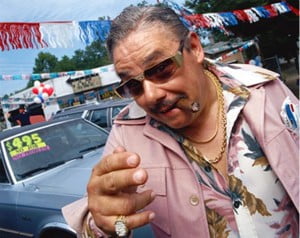 Para los deudores post-quiebra, el período posterior a la quiebra es una oportunidad para reconstruir su crédito. Sin embargo, desafortunadamente, existen muchas estafas diseñadas para explotar a los deudores post-quiebra y a otras personas con historial crediticio nulo o deficiente. Uno de los puntos más vulnerables donde el deudor post-quiebra encuentra problemas es al intentar financiar un auto.
Evite estas prácticas crediticias abusivas
A continuación se presentan tres esquemas de préstamos abusivos que los deudores posteriores a la quiebra deben evitar al financiar un automóvil:
Esquemas de préstamos para automóviles con cebo y engaño
Muchos deudores post-quiebra pueden ser convencidos por un concesionario de automóviles para firmar un contrato de compraventa condicional y luego conducir su auto a casa. Pero más tarde ese mismo día o unos días después, el concesionario contacta al comprador para informarle que no puede financiar el préstamo según las condiciones del contrato de compraventa condicional y lo obliga a negociar y firmar un préstamo mucho más costoso.
Concesionarios Compre Aquí Pague Aquí (BHPH)
Muchos deudores que salen de la bancarrota están desesperados por acceder a préstamos para automóviles. Desafortunadamente, su impaciencia a menudo los lleva a las manos de concesionarios BHPH, que ofrecen tasas de interés mucho más altas que los bancos o las cooperativas de crédito, además de pagos iniciales muy altos por vehículos que a menudo son simplemente de mala calidad. Los deudores que se declaran en bancarrota deben evitar este tipo de concesionarios al buscar un préstamo para automóviles. Esto se debe a que los concesionarios BHPH dependen de un modelo de negocio que se beneficia de... recuperación Debido a los mismos vehículos que financian y a los altos costos iniciales, los deudores que recién salen de la quiebra podrían estar preparándose para más problemas financieros si se involucran con estas empresas para financiar un automóvil.
Cláusulas de arbitraje obligatorio
Los deudores que acaban de salir de la quiebra y que dependen de préstamos para automóviles que no son de la mejor calidad deben tener especial cuidado al firmar cláusulas de arbitraje obligatorio que renuncien a su derecho de demandar al concesionario de automóviles o a la compañía financiera de automóviles cuando algo sale mal.


